Como Funcionam os Sistemas de Deteção de Fraudes nos Casinos Online em 2026
Os casinos online processam diariamente milhares de registos, depósitos, apostas e levantamentos, criando oportunidades para fraudes que envolvem dados de pagamento roubados, identidades falsas e utilização abusiva de ofertas de bónus. Em 2026, os sistemas de deteção de fraudes ajudam os operadores a identificar atividades suspeitas através da verificação dos dados das contas, da monitorização das transações financeiras e da comparação dos comportamentos ao longo de diferentes sessões de jogo. A inteligência artificial torna estas verificações mais rápidas, mas os investigadores continuam a desempenhar um papel importante quando uma atividade suspeita exige uma análise mais aprofundada. Compreender o funcionamento destes sistemas também ajuda a explicar por que motivo os jogadores legítimos podem enfrentar verificações adicionais, atrasos nos levantamentos ou restrições temporárias nas suas contas.
Como os Casinos Online Detetam Atividades Suspeitas
A deteção de fraudes começa quando um cliente regista uma conta e continua durante toda a sua relação com o casino. Em vez de analisarem as transações individualmente, os sistemas de monitorização constroem um perfil da forma como a conta é utilizada. Consideram os dados de registo, o histórico de acessos, as operações de pagamento, as informações dos dispositivos e o comportamento de jogo. Cada acontecimento fornece informações que podem ajudar a distinguir uma atividade normal de uma possível fraude. Por exemplo, um cliente que inicia sessão a partir do dispositivo habitual e efetua um depósito semelhante aos anteriores representa, geralmente, um risco inferior ao de uma conta acedida subitamente a partir de uma localização desconhecida, imediatamente antes de um levantamento elevado.
Muitos casinos utilizam sistemas de classificação de risco para determinar quais as atividades que exigem atenção. Uma pontuação de risco é uma avaliação interna baseada em vários sinais de alerta, e não uma prova de que alguém cometeu uma fraude. Um acesso invulgar, um novo método de pagamento ou várias transações recusadas podem aumentar essa pontuação. O sistema pode então solicitar verificações de identidade adicionais, encaminhar a transação para um investigador ou restringir determinadas funcionalidades da conta enquanto a atividade é analisada. Não existe uma fórmula universal de classificação de risco: os operadores e os seus fornecedores de segurança estabelecem regras diferentes de acordo com os riscos do negócio, as obrigações legais e os casos de fraude identificados anteriormente.
Um dos desenvolvimentos importantes em 2026 é a combinação de regras automatizadas com aprendizagem automática. As regras tradicionais identificam situações previamente definidas como suspeitas, como tentativas repetidas de utilizar cartões de pagamento recusados. A aprendizagem automática também consegue identificar relações menos evidentes entre as atividades das contas. Por exemplo, várias contas podem utilizar nomes e moradas diferentes, mas apresentar padrões de registo, comportamentos de pagamento e características dos dispositivos extremamente semelhantes. Estas semelhanças podem justificar uma investigação adicional, embora não provem necessariamente que as contas pertençam à mesma pessoa.
Verificação de Identidade, Análise de Dispositivos e Comportamento dos Jogadores
A verificação de identidade, habitualmente conhecida como Know Your Customer (KYC), ajuda os casinos a confirmar quem está a utilizar uma conta. Dependendo da jurisdição e das circunstâncias, a verificação pode envolver a confirmação do nome, da data de nascimento, da morada de residência e dos documentos de identificação do cliente através de fontes fiáveis. Alguns fornecedores de serviços de verificação utilizam sistemas de autenticação de documentos, registos eletrónicos de identidade e comparação facial. A regulamentação britânica do jogo exige verificações de identidade relevantes antes de os clientes serem autorizados a jogar, podendo ser necessárias verificações adicionais quando surgem determinados riscos. Os requisitos específicos variam entre os mercados regulamentados, pelo que os jogadores não devem assumir que todos os casinos seguem procedimentos de verificação idênticos.
A análise dos dispositivos oferece outra forma de reconhecer contas potencialmente relacionadas. Os serviços de segurança podem examinar as características do navegador, os sistemas operativos, as configurações dos dispositivos e as informações de rede para identificar padrões técnicos recorrentes. Este processo é frequentemente denominado identificação digital do dispositivo, ou device fingerprinting. Pode ajudar a identificar redes de contas criadas para explorar promoções ou realizar transações fraudulentas. No entanto, uma ligação à Internet partilhada não indica automaticamente a existência de fraude. Familiares, hóspedes de hotéis e pessoas que utilizam redes Wi-Fi públicas podem legitimamente partilhar o mesmo endereço IP. Por isso, os operadores responsáveis consideram vários elementos de prova antes de decidirem se uma ligação entre contas é suspeita.
A análise comportamental concentra-se no que acontece depois da criação de uma conta. As ferramentas de monitorização podem examinar a frequência dos acessos, a sequência das ações realizadas, os padrões de depósito e o intervalo entre os pagamentos e os pedidos de levantamento. Alguns serviços especializados também estudam as interações com um website, incluindo os ritmos de escrita e os padrões de navegação, para ajudar a identificar atividades automatizadas. Estes indicadores são particularmente úteis quando criminosos controlam contas através de credenciais roubadas. No entanto, as alterações de comportamento podem ter explicações legítimas, incluindo viagens, utilização de novos dispositivos e mudanças nos hábitos de jogo. Os alertas automáticos devem, por isso, apoiar as investigações, em vez de serem considerados provas definitivas de comportamento fraudulento.
Como a Inteligência Artificial Identifica Fraudes nos Casinos em 2026
A inteligência artificial desempenha um papel cada vez mais importante na identificação de atividades suspeitas, pois consegue comparar grandes quantidades de transações e acontecimentos relacionados com contas muito mais rapidamente do que um investigador humano. Os modelos de deteção de fraudes aprendem com casos históricos, incluindo transações fraudulentas confirmadas e atividades legítimas dos clientes. Quando novos acontecimentos apresentam semelhanças com padrões de fraude anteriormente identificados, o sistema pode gerar um alerta. As abordagens mais avançadas também conseguem reconhecer combinações invulgares de comportamentos que não foram explicitamente definidas numa regra de segurança. Isto permite que as equipas de monitorização investiguem ameaças emergentes sem dependerem exclusivamente de listas de alertas criadas manualmente.
Por exemplo, imagine uma conta que normalmente realiza depósitos modestos através de um único método de pagamento verificado. Subitamente, começa a receber depósitos repetidos através de vários métodos desconhecidos, regista um pequeno número de apostas e solicita um levantamento significativo. Cada ação pode ser legítima quando analisada separadamente, mas a combinação pode justificar uma investigação mais aprofundada. O sistema de monitorização pode comparar esta sequência com indicadores conhecidos de fraude nos pagamentos ou branqueamento de capitais. Os investigadores podem então examinar o histórico de pagamentos, confirmar a identidade do cliente ou solicitar informações sobre a origem dos fundos, quando legalmente apropriado. O objetivo é determinar se existe uma explicação razoável para a atividade.
A monitorização baseada em inteligência artificial também apresenta limitações. Um sistema treinado principalmente com casos históricos de fraude pode ter dificuldades em reconhecer novos métodos criminosos, enquanto dados incompletos podem produzir avaliações incorretas. Os falsos positivos ocorrem quando clientes legítimos são incorretamente identificados como suspeitos. Os falsos negativos acontecem quando uma atividade fraudulenta não é detetada. Os operadores precisam de testar continuamente os seus métodos de deteção, analisar os resultados das investigações e ajustar os mecanismos de controlo sempre que necessário. Também devem considerar as obrigações de proteção de dados, a fiabilidade das informações externas e a possibilidade de as avaliações automatizadas prejudicarem injustamente determinados grupos de clientes. Um software mais sofisticado não elimina a necessidade de avaliação humana.
Deteção de Abuso de Bónus, Fraudes nos Pagamentos e Branqueamento de Capitais
O abuso de bónus é uma preocupação frequente, uma vez que algumas ofertas promocionais limitam a participação a uma pessoa ou agregado familiar. Os infratores podem tentar obter repetidamente bónus de boas-vindas através da criação de várias contas, da utilização de identidades falsas ou da coordenação de atividades entre diferentes contas. Os sistemas antifraude procuram ligações relacionadas com dispositivos, instrumentos de pagamento, informações de registo e atividades promocionais. Também podem comparar o momento em que os bónus são reclamados e a atividade de jogo subsequente. No entanto, clientes legítimos podem partilhar moradas ou dispositivos, pelo que estas ligações exigem uma avaliação cuidadosa. Os casinos devem distinguir as violações reais dos termos publicados das promoções das semelhanças normais entre jogadores independentes ou elegíveis.
As fraudes nos pagamentos incluem riscos como cartões roubados, transações não autorizadas, apropriação indevida de contas e utilização abusiva de pedidos de estorno. Os casinos utilizam frequentemente fornecedores de serviços de pagamento e ferramentas de análise de fraude para avaliar as transações antes de as aprovarem. Os sinais de alerta podem incluir depósitos repetidamente malsucedidos, dados de pagamento inconsistentes ou alterações repentinas na forma como uma conta é financiada. No entanto, um pedido de estorno não constitui automaticamente uma prova de desonestidade: os clientes podem contestar legitimamente transações não autorizadas ou processadas incorretamente. Os investigadores precisam de examinar os registos de pagamento, a atividade da conta e as comunicações relevantes com o cliente antes de tomarem uma decisão. A autenticação adicional dos pagamentos também pode reduzir determinados riscos antes de o dinheiro chegar à conta de jogo.
A monitorização destinada à prevenção do branqueamento de capitais aborda um problema diferente: as tentativas de ocultar a origem ou a titularidade dos fundos através de transações relacionadas com o jogo. Padrões invulgares de depósitos e levantamentos, atividades incompatíveis com as circunstâncias financeiras conhecidas do cliente e transações sem uma explicação económica aparente podem exigir investigação. A avaliação de risco de 2026 da Comissão do Jogo do Reino Unido identifica especificamente os documentos de identificação fraudulentos e as contas utilizadas em nome de terceiros como preocupações no jogo à distância. Os operadores de casinos licenciados devem aplicar os requisitos de diligência devida relativos aos clientes e investigar atividades suspeitas. Quando existem obrigações de comunicação, poderá ser necessário transmitir informações às autoridades competentes. A monitorização de fraudes e os mecanismos de prevenção do branqueamento de capitais partilham frequentemente informações, mas cumprem objetivos legais e operacionais diferentes.
O Que a Deteção de Fraudes Significa para os Jogadores de Casinos Online
A maioria das verificações de prevenção de fraudes acontece automaticamente, sem exigir ações adicionais por parte dos jogadores. Um acesso habitual ou um depósito de rotina pode passar pelos sistemas de monitorização sem qualquer interrupção. As verificações adicionais tornam-se geralmente mais prováveis quando determinadas informações não podem ser confirmadas ou quando uma atividade levanta preocupações específicas. Um casino pode pedir ao cliente que confirme a sua identidade, explique uma transação invulgar ou comprove a titularidade de um método de pagamento. Estes pedidos não representam necessariamente acusações de comportamento fraudulento. Fazem parte da responsabilidade do operador de proteger as contas dos clientes, prevenir crimes financeiros e cumprir a regulamentação aplicável ao jogo.
As análises dos levantamentos são particularmente visíveis porque os clientes esperam ter acesso ao seu dinheiro depois de apresentarem um pedido. Um levantamento pode exigir investigação se os dados de pagamento forem diferentes dos registos anteriores, se uma verificação de identidade estiver incompleta ou se tiver ocorrido uma alteração potencialmente não autorizada na conta. No entanto, os casinos não devem utilizar a prevenção de fraudes como justificação geral para atrasos desnecessários. Os operadores devem cumprir as regras da jurisdição em que estão licenciados e fornecer informações adequadas sobre os requisitos de verificação. Na Grã-Bretanha, os clientes devem, normalmente, ter a sua identidade verificada antes de começarem a jogar, e os operadores não devem adiar sistematicamente as verificações até ao levantamento quando estas poderiam razoavelmente ter sido realizadas anteriormente.
Os jogadores podem reduzir problemas de verificação evitáveis ao registarem informações pessoais corretas, utilizarem métodos de pagamento que estão autorizados a usar e manterem as credenciais das suas contas protegidas. A ativação da autenticação de dois fatores, quando disponível, acrescenta uma proteção contra acessos não autorizados. Os clientes também devem manter os seus contactos atualizados e evitar partilhar contas com outras pessoas. Se receberem inesperadamente um pedido de verificação, é aconselhável contactar o casino através do seu website oficial, em vez de seguir uma ligação desconhecida recebida por email ou mensagem. Os documentos de identificação e os registos financeiros devem ser enviados apenas através de procedimentos autorizados e seguros.
Falsos Alertas de Fraude, Restrições de Conta e Melhorias Futuras
Um falso alerta de fraude pode resultar na recusa de uma transação legítima ou na restrição temporária de uma conta. Isto pode acontecer depois de uma mudança de dispositivo, de uma viagem ao estrangeiro ou de um pagamento invulgar. Quando ocorrem restrições, os clientes devem verificar se o casino solicitou documentos adicionais e pedir à equipa de apoio que explique o processo de análise, na medida em que esteja autorizada a fazê-lo. Os operadores podem não poder divulgar determinados detalhes de uma investigação relacionada com o branqueamento de capitais. Ainda assim, os clientes devem ter acesso a um procedimento de reclamação claro e a informações sobre as possibilidades de recurso disponíveis ao abrigo das regras de licenciamento aplicáveis.
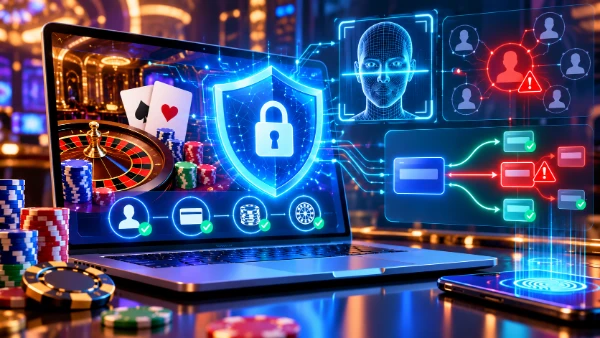
Em 2026, as melhorias na prevenção de fraudes concentram-se cada vez mais na ligação entre indicadores que anteriormente exigiam investigações separadas. As verificações de identidade, a monitorização de pagamentos, o reconhecimento de dispositivos e a análise comportamental podem contribuir para uma avaliação mais completa do risco associado a uma conta. Os fornecedores de serviços de segurança também estão a desenvolver formas de reconhecer imagens de identidade manipuladas, criação automatizada de contas e atividades coordenadas envolvendo várias contas. Estas técnicas podem reforçar a proteção, mas a sua eficácia depende da qualidade das informações fornecidas e da forma como os operadores as implementam. Nenhum sistema de deteção de fraudes pode garantir que todas as atividades suspeitas serão identificadas ou que os clientes legítimos nunca enfrentarão verificações adicionais.
A abordagem mais eficaz combina monitorização automatizada com análise humana proporcional, verificações de identidade fiáveis e procedimentos claros para os clientes. Os casinos precisam de responder rapidamente a ameaças reais sem tratar todas as transações invulgares como comportamentos ilícitos. Por sua vez, os jogadores beneficiam de compreender que a verificação de identidade e a monitorização das transações são procedimentos normais no jogo online regulamentado. À medida que os métodos de fraude evoluem, os sistemas de deteção continuarão a desenvolver-se, sobretudo nas áreas relacionadas com identidades geradas por inteligência artificial, contas comprometidas e fraudes nos pagamentos. O seu sucesso deve ser medido não apenas pelas fraudes que conseguem impedir, mas também pela precisão e justiça com que distinguem as atividades criminosas das atividades de jogo legítimas.