Cómo funcionan los sistemas de detección de fraude en los casinos online en 2026
Los casinos online procesan miles de registros, depósitos, apuestas y retiradas de dinero cada día, lo que genera oportunidades para cometer fraudes mediante datos de pago robados, identidades falsas y el uso indebido de las ofertas de bonificación. En 2026, los sistemas de detección de fraude ayudan a los operadores a identificar actividades sospechosas mediante la comprobación de los datos de las cuentas, la supervisión de las transacciones financieras y la comparación de los patrones de comportamiento durante las diferentes sesiones de juego. La inteligencia artificial permite realizar estas comprobaciones con mayor rapidez, aunque los investigadores humanos siguen desempeñando un papel importante cuando una actividad sospechosa requiere un análisis más detallado. Comprender cómo funcionan estos sistemas también permite explicar por qué los jugadores legítimos pueden encontrarse ocasionalmente con verificaciones adicionales, retrasos en las retiradas o restricciones temporales en sus cuentas.
Cómo detectan los casinos online las actividades sospechosas
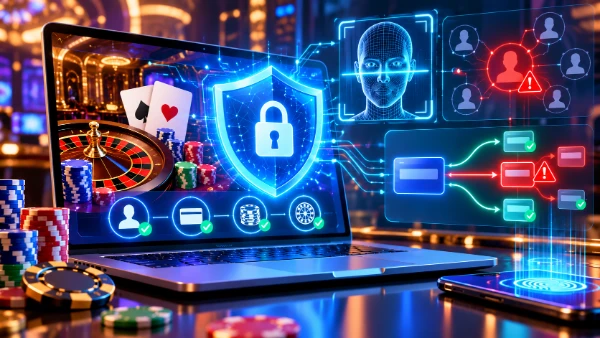
La detección del fraude comienza cuando un cliente registra una cuenta y continúa durante toda su relación con el casino. En lugar de examinar las transacciones de manera aislada, los sistemas de supervisión construyen una imagen general de cómo se utiliza cada cuenta. Para ello, tienen en cuenta los datos de registro, el historial de inicio de sesión, las operaciones de pago, la información del dispositivo y el comportamiento durante el juego. Cada acción aporta información que puede ayudar a distinguir una actividad normal de un posible fraude. Por ejemplo, un cliente que accede desde su dispositivo habitual y realiza un depósito similar a los anteriores suele generar menos sospechas que una cuenta a la que se accede repentinamente desde una ubicación desconocida justo antes de solicitar una retirada importante.
Muchos casinos utilizan sistemas de puntuación de riesgo para determinar qué actividades necesitan atención. Esta puntuación es una evaluación interna basada en varias señales de alerta, no una prueba de que alguien haya cometido un fraude. Un inicio de sesión inusual, un nuevo método de pago o varias transacciones rechazadas pueden aumentar el nivel de riesgo. A continuación, el sistema puede solicitar comprobaciones adicionales de identidad, remitir la operación a un investigador o restringir determinadas funciones de la cuenta mientras se revisa la actividad. No existe una fórmula universal para calcular estas puntuaciones: los operadores y sus proveedores de seguridad establecen diferentes criterios según los riesgos de su actividad, sus obligaciones legales y los casos de fraude detectados anteriormente.
Uno de los avances importantes en 2026 es la combinación de reglas automatizadas con aprendizaje automático. Las reglas tradicionales identifican situaciones previamente definidas como sospechosas, por ejemplo, los intentos repetidos de utilizar tarjetas bancarias rechazadas. El aprendizaje automático también puede reconocer relaciones menos evidentes entre distintas actividades. Por ejemplo, varias cuentas pueden estar registradas con nombres y direcciones diferentes, pero mostrar patrones de registro, comportamientos de pago y características de dispositivos muy similares. Estas coincidencias pueden justificar una investigación adicional, aunque no demuestran necesariamente que todas las cuentas pertenezcan a la misma persona.
Verificación de identidad, análisis de dispositivos y comportamiento de los jugadores
La verificación de identidad, conocida habitualmente como Know Your Customer (KYC), ayuda a los casinos a determinar quién utiliza una cuenta. Dependiendo de la jurisdicción y de las circunstancias, el procedimiento puede incluir la comprobación del nombre, la fecha de nacimiento, la dirección de residencia y los documentos de identidad del cliente mediante fuentes fiables. Algunos proveedores de verificación utilizan sistemas para comprobar la autenticidad de documentos, registros electrónicos de identidad y tecnologías de comparación facial. La normativa británica sobre juegos de azar exige realizar las comprobaciones de identidad pertinentes antes de permitir que los clientes jueguen, aunque pueden ser necesarias verificaciones adicionales cuando aparecen determinados riesgos. Los requisitos exactos varían entre los mercados regulados, por lo que los jugadores no deben dar por hecho que todos los casinos siguen procedimientos idénticos.
El análisis de dispositivos constituye otra forma de reconocer cuentas potencialmente relacionadas. Los servicios de seguridad pueden examinar las características del navegador, el sistema operativo, la configuración del dispositivo y la información de red para identificar patrones técnicos recurrentes. Este proceso suele denominarse huella digital del dispositivo o device fingerprinting. Puede ayudar a detectar grupos de cuentas creadas para aprovechar indebidamente las promociones o realizar transacciones fraudulentas. Sin embargo, compartir una conexión a Internet no constituye automáticamente una señal de fraude. Los miembros de una familia, los huéspedes de un hotel y las personas que utilizan redes Wi-Fi públicas pueden compartir legítimamente una dirección IP. Por tanto, los operadores responsables analizan diferentes pruebas antes de decidir si la relación entre varias cuentas resulta sospechosa.
El análisis del comportamiento se centra en lo que sucede después de crear una cuenta. Las herramientas de supervisión pueden examinar la frecuencia de los inicios de sesión, la secuencia de acciones realizadas, los patrones de depósito y el tiempo transcurrido entre los pagos y las solicitudes de retirada. Algunos servicios especializados también estudian las interacciones con el sitio web, incluidos los ritmos de escritura y los patrones de navegación, para ayudar a identificar actividades automatizadas. Estas señales resultan especialmente útiles cuando los delincuentes controlan cuentas mediante credenciales robadas. No obstante, los cambios de comportamiento pueden tener explicaciones inocentes, como viajes, dispositivos nuevos o modificaciones en los hábitos de juego. Por eso, las alertas automáticas deben servir de apoyo a las investigaciones y no considerarse pruebas definitivas de una conducta fraudulenta.
Cómo identifica la inteligencia artificial el fraude en los casinos en 2026
La inteligencia artificial desempeña un papel cada vez más importante en la identificación de actividades sospechosas porque puede comparar grandes cantidades de transacciones y movimientos de cuentas mucho más rápido que un investigador humano. Los modelos de detección de fraude aprenden a partir de casos históricos, incluidas transacciones fraudulentas confirmadas y actividades legítimas de los clientes. Cuando aparecen operaciones nuevas que se parecen a patrones de fraude identificados anteriormente, el sistema puede generar una alerta. Los métodos más avanzados también permiten detectar combinaciones inusuales de comportamientos que no se han definido expresamente mediante una regla de seguridad. De este modo, los equipos de supervisión pueden investigar amenazas emergentes sin depender exclusivamente de listas de indicadores creadas manualmente.
Por ejemplo, imaginemos una cuenta que normalmente realiza depósitos modestos utilizando un único método de pago verificado. De repente, empieza a recibir depósitos repetidos a través de varios métodos desconocidos, realiza unas pocas apuestas y solicita una retirada considerable. Cada acción podría ser legítima si se analizara por separado, pero su combinación puede justificar una revisión más detallada. El sistema de supervisión puede comparar esta secuencia con indicadores conocidos de fraude en los pagos o blanqueo de capitales. Posteriormente, los investigadores pueden examinar el historial de transacciones, confirmar la identidad del cliente o solicitar información sobre el origen de los fondos cuando resulte legalmente apropiado. El objetivo consiste en determinar si existe una explicación razonable para la actividad.
La supervisión basada en inteligencia artificial también presenta limitaciones. Un sistema entrenado principalmente con casos históricos puede tener dificultades para reconocer nuevos métodos delictivos, mientras que los datos incompletos pueden producir evaluaciones engañosas. Los falsos positivos se producen cuando clientes legítimos son señalados incorrectamente como sospechosos. Los falsos negativos aparecen cuando una actividad fraudulenta pasa inadvertida. Los operadores deben comprobar continuamente sus métodos de detección, examinar los resultados de las investigaciones y ajustar los controles cuando sea necesario. También deben considerar las obligaciones relacionadas con la privacidad, la fiabilidad de los datos externos y la posibilidad de que las evaluaciones automatizadas perjudiquen injustamente a determinados grupos de clientes. Un software más sofisticado no elimina la necesidad del criterio humano.
Detección del abuso de bonos, el fraude en los pagos y el blanqueo de capitales
El abuso de bonos es una preocupación habitual porque las ofertas promocionales a veces limitan la participación a una persona o unidad familiar. Los defraudadores pueden intentar conseguir repetidamente bonos de bienvenida mediante la creación de múltiples cuentas, el uso de identidades falsas o la coordinación de actividades entre varias cuentas. Los sistemas antifraude buscan conexiones relacionadas con dispositivos, instrumentos de pago, información de registro y actividad promocional. También pueden comparar el momento en que se solicitan los bonos y la actividad de juego posterior. Sin embargo, los clientes legítimos pueden compartir direcciones o dispositivos, por lo que estas coincidencias requieren una evaluación cuidadosa. Los casinos deben diferenciar las infracciones reales de las condiciones publicadas de una promoción de las similitudes normales entre jugadores independientes o que cumplen los requisitos.
El fraude en los pagos comprende riesgos como el uso de tarjetas robadas, las transacciones no autorizadas, la apropiación de cuentas y el abuso de las devoluciones de cargos bancarios. Los casinos suelen utilizar proveedores de servicios de pago y herramientas de detección de fraude para evaluar las operaciones antes de aprobarlas. Entre las señales de alerta pueden encontrarse los depósitos fallidos repetidos, los datos de pago incoherentes o los cambios bruscos en la manera de financiar una cuenta. No obstante, una devolución de cargo no demuestra automáticamente que exista deshonestidad: los clientes pueden reclamar legítimamente transacciones no autorizadas o procesadas de forma incorrecta. Los investigadores necesitan examinar los registros de pago, la actividad de la cuenta y las comunicaciones pertinentes con el cliente antes de tomar una decisión. La autenticación adicional de los pagos también puede reducir determinados riesgos antes de que el dinero llegue a la cuenta de juego.
La supervisión contra el blanqueo de capitales aborda un problema diferente: los intentos de ocultar el origen o la titularidad de los fondos mediante transacciones relacionadas con los juegos de azar. Los patrones inusuales de depósitos y retiradas, las actividades incompatibles con las circunstancias financieras conocidas de un cliente y las operaciones que carecen de una explicación económica aparente pueden requerir una investigación. La evaluación de riesgos de 2026 de la Comisión del Juego del Reino Unido identifica específicamente los documentos de identidad fraudulentos y las cuentas gestionadas en nombre de otras personas como motivos de preocupación en el juego a distancia. Los operadores de casinos con licencia deben aplicar los requisitos pertinentes de diligencia debida con respecto a sus clientes e investigar las actividades sospechosas. Cuando surgen obligaciones de comunicación, puede ser necesario presentar información a las autoridades competentes. Los controles antifraude y las medidas contra el blanqueo de capitales suelen compartir información, pero responden a objetivos legales y operativos diferentes.
Qué significa la detección de fraude para los jugadores de casinos online
La mayoría de las comprobaciones destinadas a prevenir el fraude se realizan automáticamente y no requieren ninguna acción adicional por parte de los jugadores. Un inicio de sesión habitual o un depósito rutinario pueden superar los controles de supervisión sin interrupciones. Las verificaciones adicionales suelen ser más probables cuando no es posible confirmar determinada información o cuando una actividad plantea una preocupación concreta. Un casino puede solicitar a un cliente que confirme su identidad, explique una transacción inusual o verifique la titularidad de un método de pago. Estas solicitudes no constituyen necesariamente acusaciones de fraude. Forman parte de la responsabilidad del operador de proteger las cuentas de los clientes, prevenir los delitos financieros y cumplir la normativa sobre juegos de azar aplicable.
Las revisiones de las retiradas resultan especialmente perceptibles porque los clientes esperan poder acceder a su dinero una vez presentada la solicitud. Una retirada puede requerir una investigación si los datos de pago son diferentes de los registrados anteriormente, existe una verificación de identidad pendiente o se ha producido un cambio en la cuenta que podría no haber sido autorizado. Sin embargo, los casinos no deberían utilizar la prevención del fraude como justificación general para provocar retrasos innecesarios. Los operadores deben respetar las normas de la jurisdicción que les concede la licencia y proporcionar información adecuada sobre los requisitos de verificación. En Gran Bretaña, normalmente los clientes deben completar la verificación antes de comenzar a jugar, y los operadores no deberían aplazar sistemáticamente las comprobaciones hasta el momento de la retirada cuando estas podrían haberse realizado razonablemente con anterioridad.
Los jugadores pueden reducir los problemas de verificación evitables si se registran con información personal correcta, utilizan métodos de pago que están autorizados a emplear y mantienen protegidas las credenciales de acceso a sus cuentas. Activar la autenticación de dos factores, cuando esté disponible, proporciona una protección adicional frente a los accesos no autorizados. También conviene mantener actualizados los datos de contacto y evitar compartir las cuentas con otras personas. Si llega una solicitud de verificación inesperada, es recomendable ponerse en contacto con el casino a través de su sitio web oficial en lugar de seguir enlaces desconocidos recibidos por correo electrónico o mensajes. Los documentos de identidad y los registros financieros únicamente deben enviarse mediante procedimientos autorizados y seguros.
Falsas alertas de fraude, restricciones de cuentas y futuras mejoras
Una falsa alerta de fraude puede provocar el rechazo de una transacción legítima o la restricción temporal de una cuenta. Esto puede ocurrir después de cambiar de dispositivo, viajar al extranjero o realizar un pago inusual. Cuando se aplican restricciones, los clientes deberían comprobar si el casino ha solicitado documentos adicionales y pedir al servicio de atención al cliente que explique el proceso de revisión en la medida en que esté autorizado a hacerlo. Es posible que los operadores no puedan revelar determinados detalles de una investigación relacionada con el blanqueo de capitales. No obstante, los clientes deberían disponer de un procedimiento de reclamaciones claro y de información sobre las vías de recurso disponibles conforme a las normas de la licencia correspondiente.
En 2026, las mejoras en la prevención del fraude se centran cada vez más en relacionar señales que anteriormente requerían investigaciones independientes. Las comprobaciones de identidad, la supervisión de pagos, el reconocimiento de dispositivos y el análisis del comportamiento pueden contribuir a una evaluación más completa del riesgo asociado a una cuenta. Los proveedores de seguridad también están desarrollando métodos para reconocer imágenes de identidad manipuladas, la creación automatizada de cuentas y las actividades coordinadas entre múltiples perfiles. Estas técnicas pueden reforzar la protección, pero su eficacia depende de la calidad de la información disponible y de cómo las implementen los operadores. Ningún producto de detección de fraude puede garantizar que se identificarán todas las actividades sospechosas o que los clientes legítimos nunca tendrán que superar verificaciones adicionales.
El enfoque más eficaz combina la supervisión automatizada con revisiones humanas proporcionadas, comprobaciones de identidad fiables y procedimientos claros para los clientes. Los casinos necesitan responder rápidamente a las amenazas reales sin considerar que cualquier transacción inusual constituye una conducta indebida. Por su parte, los jugadores se benefician de comprender que la verificación y la supervisión de transacciones son procedimientos habituales en los juegos de azar regulados. A medida que cambian los métodos de fraude, los sistemas de detección seguirán evolucionando, especialmente en ámbitos relacionados con las identidades generadas mediante inteligencia artificial, las cuentas comprometidas y el abuso de los métodos de pago. En última instancia, su eficacia debería medirse no solo por los fraudes que consiguen prevenir, sino también por la precisión y la imparcialidad con las que distinguen las actividades delictivas del juego legítimo.