Wie Betrugserkennungssysteme in Online-Casinos 2026 funktionieren
Online-Casinos verarbeiten täglich Tausende von Registrierungen, Einzahlungen, Wetten und Auszahlungen. Dadurch entstehen auch Möglichkeiten für Betrug mit gestohlenen Zahlungsdaten, falschen Identitäten und dem Missbrauch von Bonusangeboten. Im Jahr 2026 helfen Betrugserkennungssysteme den Betreibern, verdächtige Aktivitäten zu identifizieren. Dazu überprüfen sie Kontoinformationen, überwachen Finanztransaktionen und vergleichen das Verhalten während verschiedener Spielsitzungen. Künstliche Intelligenz beschleunigt diese Prüfungen erheblich. Dennoch bleiben menschliche Ermittler wichtig, wenn auffällige Vorgänge genauer untersucht werden müssen. Wer versteht, wie diese Systeme funktionieren, kann auch besser nachvollziehen, warum seriöse Spieler gelegentlich zusätzliche Verifizierungen durchlaufen müssen, sich Auszahlungen verzögern oder Spielerkonten vorübergehend eingeschränkt werden.
Wie Online-Casinos verdächtige Aktivitäten erkennen
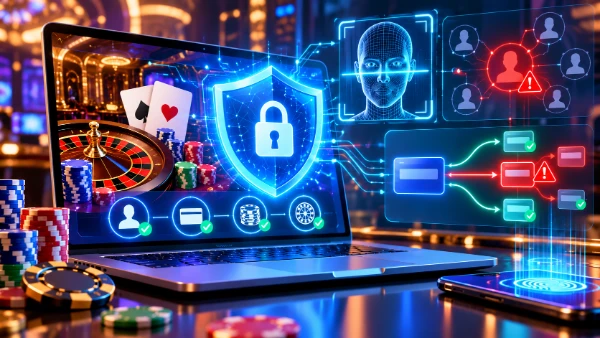
Die Betrugserkennung beginnt bereits bei der Registrierung eines Kunden und begleitet ihn während der gesamten Nutzung seines Spielerkontos. Anstatt einzelne Transaktionen isoliert zu betrachten, erstellen Überwachungssysteme ein Gesamtbild der Kontonutzung. Dabei berücksichtigen sie Registrierungsdaten, den Anmeldeverlauf, Zahlungsaktivitäten, Geräteinformationen und das Spielverhalten. Jeder dieser Vorgänge liefert Hinweise, die dabei helfen, gewöhnliche Aktivitäten von möglichen Betrugsversuchen zu unterscheiden. Meldet sich ein Kunde beispielsweise mit seinem gewohnten Gerät an und tätigt eine übliche Einzahlung, besteht normalerweise wenig Anlass zur Sorge. Anders sieht es aus, wenn kurz vor einer hohen Auszahlung plötzlich von einem unbekannten Standort auf das Konto zugegriffen wird.
Viele Casinos verwenden eine Risikobewertung, um festzustellen, welche Aktivitäten genauer überprüft werden müssen. Ein solcher Risikowert ist eine interne Einschätzung, die auf verschiedenen Warnsignalen basiert. Er stellt keinen Beweis für einen tatsächlichen Betrug dar. Eine ungewöhnliche Anmeldung, eine neue Zahlungsmethode oder wiederholt fehlgeschlagene Transaktionen können den Risikowert erhöhen. Daraufhin kann das System zusätzliche Identitätsprüfungen anfordern, den Vorgang an einen Mitarbeiter weiterleiten oder bestimmte Kontofunktionen während der Untersuchung einschränken. Eine einheitliche Berechnungsmethode gibt es nicht. Betreiber und ihre Sicherheitsdienstleister legen unterschiedliche Regeln fest, die sich nach den jeweiligen Geschäftsrisiken, gesetzlichen Verpflichtungen und bisherigen Betrugsfällen richten.
Eine wichtige Entwicklung im Jahr 2026 ist die Kombination automatisierter Regeln mit maschinellem Lernen. Herkömmliche Regeln erkennen Situationen, die bereits im Voraus als verdächtig definiert wurden, beispielsweise wiederholte Versuche, abgelehnte Zahlungskarten zu verwenden. Maschinelles Lernen kann zusätzlich weniger offensichtliche Zusammenhänge zwischen verschiedenen Kontoaktivitäten feststellen. So können mehrere Konten unterschiedliche Namen und Adressen aufweisen, gleichzeitig aber auffallend ähnliche Registrierungsmuster, Zahlungsgewohnheiten und Gerätemerkmale zeigen. Solche Gemeinsamkeiten können eine genauere Untersuchung rechtfertigen. Sie beweisen jedoch nicht zwangsläufig, dass die betreffenden Konten derselben Person gehören.
Identitätsprüfung, Geräteerkennung und Verhaltensanalyse
Die Identitätsprüfung, häufig als Know Your Customer (KYC) bezeichnet, hilft Online-Casinos dabei, die tatsächliche Identität ihrer Kunden festzustellen. Je nach Rechtsordnung und individuellen Umständen kann die Verifizierung die Überprüfung des Namens, des Geburtsdatums, der Wohnanschrift und der Ausweisdokumente anhand zuverlässiger Informationsquellen umfassen. Einige spezialisierte Dienstleister nutzen Prüfungen der Dokumentenechtheit, elektronische Identitätsregister und biometrische Gesichtsvergleiche. Die britischen Glücksspielvorschriften verlangen bestimmte Identitätsprüfungen, bevor Kunden am Glücksspiel teilnehmen dürfen. Bei besonderen Risiken können zusätzliche Kontrollen notwendig werden. Die konkreten Anforderungen unterscheiden sich allerdings zwischen den regulierten Märkten. Spieler sollten deshalb nicht davon ausgehen, dass jedes Casino dieselben Verifizierungsverfahren verwendet.
Die Geräteanalyse bietet eine weitere Möglichkeit, potenziell miteinander verbundene Konten zu erkennen. Sicherheitsdienste können Browsermerkmale, Betriebssysteme, Geräteeinstellungen und Netzwerkinformationen untersuchen, um wiederkehrende technische Muster festzustellen. Dieses Verfahren wird häufig als Device Fingerprinting bezeichnet. Es kann dabei helfen, Netzwerke mehrerer Konten aufzudecken, die zum Missbrauch von Werbeaktionen oder für betrügerische Transaktionen eingerichtet wurden. Eine gemeinsam genutzte Internetverbindung ist jedoch kein automatischer Betrugsnachweis. Familienmitglieder, Hotelgäste und Personen, die öffentliches WLAN verwenden, können völlig legitim dieselbe IP-Adresse nutzen. Verantwortungsbewusste Betreiber berücksichtigen deshalb mehrere Hinweise, bevor sie eine Verbindung zwischen verschiedenen Konten als verdächtig einstufen.
Die Verhaltensanalyse konzentriert sich darauf, was nach der Kontoerstellung geschieht. Überwachungsprogramme können die Häufigkeit von Anmeldungen, die Reihenfolge bestimmter Aktionen, Einzahlungsmuster und den zeitlichen Abstand zwischen Zahlungen und Auszahlungsanträgen untersuchen. Einige spezialisierte Dienste analysieren zusätzlich die Interaktion mit einer Website, darunter den Tipprhythmus und typische Navigationsmuster, um automatisierte Aktivitäten zu erkennen. Solche Hinweise sind besonders hilfreich, wenn Kriminelle mit gestohlenen Zugangsdaten auf fremde Konten zugreifen. Allerdings können Verhaltensänderungen auch harmlose Ursachen haben, etwa Reisen, neue Geräte oder veränderte Spielgewohnheiten. Automatische Warnmeldungen sollten deshalb Ermittlungen unterstützen und nicht als endgültiger Beweis für ein Fehlverhalten dienen.
Wie künstliche Intelligenz im Jahr 2026 Casinobetrug erkennt
Künstliche Intelligenz spielt bei der Erkennung verdächtiger Aktivitäten eine zunehmend wichtige Rolle, weil sie große Mengen von Transaktionen und Kontoereignissen wesentlich schneller vergleichen kann als menschliche Ermittler. Betrugserkennungsmodelle lernen aus historischen Fällen, darunter bestätigte betrügerische Transaktionen und rechtmäßige Kundenaktivitäten. Wenn neue Vorgänge bereits bekannten Betrugsmustern ähneln, kann das System eine Warnmeldung auslösen. Fortschrittlichere Verfahren erkennen außerdem ungewöhnliche Verhaltenskombinationen, die zuvor nicht ausdrücklich in einer Sicherheitsregel beschrieben wurden. Dadurch können Überwachungsteams neue Bedrohungen untersuchen, ohne sich ausschließlich auf manuell erstellte Warnlisten verlassen zu müssen.
Ein Beispiel: Ein Spielerkonto wird normalerweise mit kleineren Beträgen über eine einzige verifizierte Zahlungsmethode aufgeladen. Plötzlich erfolgen mehrere Einzahlungen über verschiedene bisher unbekannte Zahlungsmethoden. Anschließend werden nur wenige Wetten platziert, bevor eine größere Auszahlung beantragt wird. Jede dieser Handlungen könnte für sich genommen legitim sein. In ihrer Kombination können sie jedoch eine genauere Prüfung erforderlich machen. Das Überwachungssystem kann die Abfolge mit bekannten Anzeichen für Zahlungsbetrug oder Geldwäsche vergleichen. Ermittler können anschließend den Zahlungsverlauf untersuchen, die Identität des Kunden erneut bestätigen oder, sofern rechtlich vorgesehen, Informationen zur Herkunft der Gelder anfordern. Ziel ist es, festzustellen, ob es eine nachvollziehbare Erklärung für die auffälligen Aktivitäten gibt.
Auch KI-gestützte Überwachung hat ihre Grenzen. Ein System, das hauptsächlich anhand früherer Betrugsfälle trainiert wurde, kann Schwierigkeiten haben, neue kriminelle Methoden zu erkennen. Unvollständige Daten können ebenfalls zu falschen Einschätzungen führen. Sogenannte False Positives entstehen, wenn rechtmäßige Kunden fälschlicherweise als verdächtig eingestuft werden. False Negatives liegen dagegen vor, wenn tatsächliche Betrugsversuche unentdeckt bleiben. Betreiber müssen ihre Erkennungsmethoden daher regelmäßig testen, Untersuchungsergebnisse auswerten und Sicherheitsmaßnahmen bei Bedarf anpassen. Außerdem müssen sie Datenschutzpflichten, die Zuverlässigkeit externer Daten und mögliche Benachteiligungen bestimmter Kundengruppen durch automatisierte Bewertungen berücksichtigen. Selbst hochentwickelte Software macht menschliches Urteilsvermögen nicht überflüssig.
Erkennung von Bonusmissbrauch, Zahlungsbetrug und Geldwäsche
Bonusmissbrauch stellt für Online-Casinos ein häufiges Problem dar, da Werbeaktionen teilweise nur eine Teilnahme pro Person oder Haushalt erlauben. Betrüger können versuchen, wiederholt Willkommensboni zu erhalten, indem sie mehrere Konten erstellen, falsche Identitäten verwenden oder die Aktivitäten verschiedener Konten koordinieren. Betrugserkennungssysteme suchen nach Zusammenhängen zwischen Geräten, Zahlungsmitteln, Registrierungsinformationen und der Nutzung von Bonusangeboten. Außerdem können sie vergleichen, wann Boni beansprucht und anschließend eingesetzt wurden. Allerdings können auch rechtmäßige Kunden dieselbe Adresse oder ein gemeinsames Gerät nutzen. Solche Verbindungen müssen daher sorgfältig bewertet werden. Casinos sollten zwischen tatsächlichen Verstößen gegen veröffentlichte Bonusbedingungen und gewöhnlichen Gemeinsamkeiten zwischen voneinander unabhängigen oder teilnahmeberechtigten Spielern unterscheiden.
Beim Zahlungsbetrug bestehen Risiken durch gestohlene Kreditkarten, nicht autorisierte Transaktionen, die Übernahme fremder Spielerkonten und den missbräuchlichen Einsatz von Rückbuchungen. Casinos arbeiten häufig mit Zahlungsdienstleistern und speziellen Betrugsprüfungen, um Transaktionen vor ihrer Genehmigung zu bewerten. Warnsignale können wiederholt fehlgeschlagene Einzahlungen, widersprüchliche Zahlungsinformationen oder plötzliche Veränderungen bei der Finanzierung eines Kontos sein. Eine Rückbuchung ist allerdings nicht automatisch ein Hinweis auf betrügerisches Verhalten. Kunden dürfen nicht autorisierte oder fehlerhaft abgewickelte Transaktionen berechtigterweise beanstanden. Ermittler müssen deshalb Zahlungsunterlagen, Kontoaktivitäten und die relevante Kommunikation mit dem Kunden prüfen, bevor sie eine Entscheidung treffen. Zusätzliche Verfahren zur Zahlungsauthentifizierung können bestimmte Risiken bereits reduzieren, bevor Geld auf dem Spielerkonto eingeht.
Die Überwachung zur Bekämpfung der Geldwäsche verfolgt ein anderes Ziel: Sie soll Versuche erkennen, die Herkunft oder die tatsächlichen Eigentumsverhältnisse von Geldern durch Glücksspieltransaktionen zu verschleiern. Ungewöhnliche Ein- und Auszahlungsmuster, Aktivitäten, die nicht zu den bekannten finanziellen Verhältnissen eines Kunden passen, sowie Transaktionen ohne nachvollziehbaren wirtschaftlichen Hintergrund können weitere Untersuchungen erforderlich machen. Die Risikobewertung der britischen Gambling Commission für das Jahr 2026 nennt insbesondere gefälschte Identitätsdokumente und Konten, die im Auftrag anderer Personen betrieben werden, als Risiken beim Online-Glücksspiel. Lizenzierte Casinobetreiber müssen die geltenden Sorgfaltspflichten gegenüber Kunden erfüllen und verdächtige Aktivitäten untersuchen. Bestehen entsprechende Meldepflichten, müssen Informationen gegebenenfalls an die zuständigen Behörden weitergegeben werden. Betrugsüberwachung und Geldwäscheprävention nutzen häufig gemeinsame Informationen, erfüllen jedoch unterschiedliche rechtliche und betriebliche Aufgaben.
Was die Betrugserkennung für Spieler in Online-Casinos bedeutet
Die meisten Maßnahmen zur Betrugsprävention laufen automatisch ab, ohne dass Spieler zusätzliche Schritte unternehmen müssen. Eine Anmeldung mit einem bekannten Gerät oder eine gewöhnliche Einzahlung kann sämtliche Kontrollen ohne Unterbrechung durchlaufen. Zusätzliche Prüfungen werden in der Regel wahrscheinlicher, wenn Informationen nicht bestätigt werden können oder bestimmte Aktivitäten Anlass zur Sorge geben. Ein Casino könnte einen Kunden auffordern, seine Identität zu bestätigen, eine ungewöhnliche Transaktion zu erklären oder nachzuweisen, dass er zur Nutzung einer bestimmten Zahlungsmethode berechtigt ist. Solche Anfragen bedeuten nicht zwangsläufig, dass dem Spieler ein Fehlverhalten vorgeworfen wird. Sie gehören zur Verantwortung des Betreibers, Kundenkonten zu schützen, Finanzkriminalität zu verhindern und die geltenden Glücksspielvorschriften einzuhalten.
Auszahlungsprüfungen fallen besonders auf, weil Kunden erwarten, nach einem entsprechenden Antrag auf ihr Geld zugreifen zu können. Eine Auszahlung kann genauer untersucht werden, wenn Zahlungsdaten von früheren Angaben abweichen, eine Identitätsprüfung unvollständig ist oder möglicherweise eine unbefugte Änderung am Konto vorgenommen wurde. Allerdings sollten Casinos die Betrugsprävention nicht als allgemeine Rechtfertigung für unnötige Verzögerungen verwenden. Betreiber müssen die Vorschriften ihrer jeweiligen Lizenzierungsbehörde einhalten und angemessen über Verifizierungsanforderungen informieren. In Großbritannien sollten Kunden normalerweise bereits vor Beginn des Glücksspiels verifiziert werden. Betreiber dürfen Kontrollen, die vernünftigerweise früher hätten durchgeführt werden können, nicht routinemäßig bis zur Auszahlung aufschieben.
Spieler können vermeidbare Probleme bei der Verifizierung reduzieren, indem sie bei der Registrierung korrekte persönliche Angaben machen, ausschließlich Zahlungsmethoden verwenden, zu deren Nutzung sie berechtigt sind, und ihre Zugangsdaten sicher aufbewahren. Die Aktivierung der Zwei-Faktor-Authentifizierung bietet zusätzlichen Schutz vor unbefugten Zugriffen, sofern diese Funktion verfügbar ist. Außerdem sollten Kunden ihre Kontaktdaten aktuell halten und ihre Spielerkonten nicht mit anderen Personen teilen. Trifft unerwartet eine Aufforderung zur Identitätsprüfung ein, ist es sinnvoll, das Casino über dessen offizielle Website zu kontaktieren, anstatt einem unbekannten Link aus einer E-Mail oder Nachricht zu folgen. Ausweisdokumente und Finanzunterlagen sollten ausschließlich über ein autorisiertes und sicheres Verfahren eingereicht werden.
Fehlalarme, Kontoeinschränkungen und zukünftige Verbesserungen
Ein falscher Betrugsalarm kann dazu führen, dass eine rechtmäßige Transaktion abgelehnt oder ein Spielerkonto vorübergehend eingeschränkt wird. Dies kann beispielsweise nach einem Gerätewechsel, einer Auslandsreise oder einer ungewöhnlichen Zahlung passieren. Werden Einschränkungen verhängt, sollten Kunden prüfen, ob das Casino zusätzliche Dokumente angefordert hat. Außerdem können sie den Kundendienst bitten, den Prüfungsablauf zu erläutern, soweit dies rechtlich zulässig ist. Betreiber dürfen bestimmte Einzelheiten einer Geldwäscheuntersuchung möglicherweise nicht offenlegen. Dennoch sollten Kunden Zugang zu einem klar geregelten Beschwerdeverfahren sowie Informationen über weitere Beschwerdemöglichkeiten haben, die nach den jeweiligen Lizenzvorschriften vorgesehen sind.
Im Jahr 2026 konzentrieren sich Verbesserungen bei der Betrugsprävention zunehmend darauf, Informationen miteinander zu verknüpfen, die früher getrennt untersucht werden mussten. Identitätsprüfungen, Zahlungsüberwachung, Geräteerkennung und Verhaltensanalyse können gemeinsam zu einer umfassenderen Bewertung des Kontorisikos beitragen. Sicherheitsdienstleister entwickeln außerdem Verfahren, um manipulierte Ausweisbilder, automatisierte Kontoerstellungen und koordinierte Aktivitäten über mehrere Konten hinweg zu erkennen. Solche Techniken können den Schutz verbessern. Ihre Wirksamkeit hängt jedoch von der Qualität der verfügbaren Informationen und der konkreten Umsetzung durch die Betreiber ab. Kein Betrugserkennungssystem kann garantieren, dass sämtliche verdächtigen Aktivitäten erkannt werden oder rechtmäßige Kunden niemals zusätzliche Kontrollen durchlaufen müssen.
Ein wirksamer Ansatz kombiniert automatisierte Überwachung mit angemessenen menschlichen Prüfungen, zuverlässigen Identitätskontrollen und transparenten Verfahren für Kunden. Casinos müssen schnell auf tatsächliche Bedrohungen reagieren, ohne jede ungewöhnliche Transaktion automatisch als Fehlverhalten zu behandeln. Spieler profitieren gleichzeitig davon, wenn sie verstehen, dass Verifizierungen und Transaktionsüberwachung zum regulierten Online-Glücksspiel gehören. Da sich Betrugsmethoden ständig verändern, werden sich auch die Erkennungssysteme weiterentwickeln. Dies betrifft insbesondere KI-generierte Identitäten, kompromittierte Spielerkonten und den Missbrauch von Zahlungsmethoden. Der Erfolg solcher Systeme sollte letztlich nicht nur daran gemessen werden, wie viele Betrugsversuche sie verhindern, sondern auch daran, wie zuverlässig und fair sie kriminelle Aktivitäten von rechtmäßigem Spielverhalten unterscheiden.