Comment fonctionnent les systèmes de détection des fraudes dans les casinos en ligne en 2026
Les casinos en ligne traitent chaque jour des milliers d’inscriptions, de dépôts, de mises et de retraits, ce qui crée des possibilités de fraude impliquant des moyens de paiement volés, de fausses identités et des offres de bonus détournées. En 2026, les systèmes de détection des fraudes aident les opérateurs à identifier les activités suspectes en vérifiant les informations des comptes, en surveillant les transactions financières et en comparant les comportements au cours des différentes sessions de jeu. L’intelligence artificielle accélère ces contrôles, mais les enquêteurs humains restent indispensables lorsqu’une activité suspecte nécessite un examen approfondi. Comprendre le fonctionnement de ces systèmes permet également d’expliquer pourquoi certains joueurs légitimes doivent parfois effectuer des vérifications supplémentaires, attendre plus longtemps pour recevoir leurs retraits ou faire face à des restrictions temporaires sur leur compte.
Comment les casinos en ligne détectent les activités suspectes
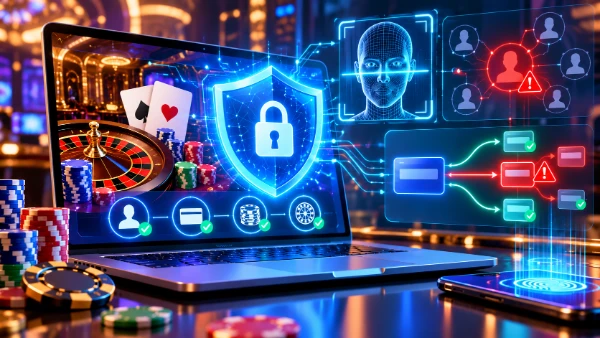
La détection des fraudes commence dès l’inscription d’un client et se poursuit pendant toute la durée de sa relation avec le casino. Plutôt que d’examiner chaque transaction séparément, les systèmes de surveillance établissent un profil de l’utilisation du compte. Ils prennent en compte les informations fournies lors de l’inscription, l’historique des connexions, les opérations de paiement, les caractéristiques des appareils et les habitudes de jeu. Chaque événement apporte des renseignements qui permettent de distinguer une activité normale d’une fraude potentielle. Par exemple, un client qui se connecte depuis son appareil habituel et effectue un dépôt conforme à ses habitudes présente généralement moins de risques qu’un compte soudainement accessible depuis un lieu inconnu, juste avant une demande de retrait importante.
De nombreux casinos utilisent une évaluation du niveau de risque pour déterminer quelles activités nécessitent une attention particulière. Ce score constitue une estimation interne fondée sur plusieurs signaux d’alerte et non une preuve de fraude. Une connexion inhabituelle, l’ajout d’un nouveau moyen de paiement ou plusieurs transactions refusées peuvent augmenter le niveau de risque attribué à un compte. Le système peut alors demander des vérifications d’identité supplémentaires, transmettre la transaction à un enquêteur ou limiter certaines fonctionnalités du compte pendant l’examen de la situation. Il n’existe aucune formule universelle pour calculer ce score : les opérateurs et leurs prestataires de sécurité définissent leurs propres règles selon les risques auxquels ils sont exposés, leurs obligations légales et les fraudes précédemment identifiées.
L’une des évolutions importantes en 2026 concerne l’association des règles automatisées et de l’apprentissage automatique. Les règles traditionnelles permettent de repérer des situations déjà considérées comme suspectes, notamment les tentatives répétées d’utilisation de cartes bancaires refusées. L’apprentissage automatique peut également identifier des relations moins évidentes entre différentes activités. Plusieurs comptes peuvent, par exemple, utiliser des noms et des adresses distincts tout en présentant des caractéristiques techniques, des comportements de paiement et des habitudes d’inscription remarquablement similaires. Ces ressemblances peuvent justifier une enquête approfondie, sans nécessairement prouver que les comptes appartiennent à une seule personne.
Vérification d’identité, contrôle des appareils et analyse comportementale
La vérification d’identité, couramment appelée Know Your Customer (KYC), aide les casinos à déterminer qui utilise réellement un compte. Selon la juridiction et les circonstances, cette procédure peut comprendre la vérification du nom, de la date de naissance, de l’adresse de résidence et des documents d’identité du client à partir de sources fiables. Certains prestataires spécialisés utilisent des contrôles d’authenticité des documents, des registres d’identité électroniques et des comparaisons faciales. La réglementation britannique sur les jeux d’argent impose certaines vérifications d’identité avant que les clients soient autorisés à jouer, tandis que des contrôles supplémentaires peuvent être nécessaires lorsque des risques particuliers apparaissent. Les exigences précises varient selon les marchés réglementés : les joueurs ne doivent donc pas supposer que tous les casinos appliquent une procédure de vérification identique.
L’analyse des appareils constitue un autre moyen de reconnaître des comptes potentiellement liés. Les services de sécurité peuvent examiner les caractéristiques du navigateur, les systèmes d’exploitation, les paramètres des appareils et les informations de connexion réseau afin d’identifier des configurations techniques récurrentes. Cette méthode est souvent appelée empreinte numérique de l’appareil, ou device fingerprinting. Elle peut contribuer à repérer des réseaux de comptes créés pour exploiter des promotions ou effectuer des transactions frauduleuses. Cependant, une connexion Internet partagée ne constitue pas automatiquement une preuve de fraude. Les membres d’une même famille, les clients d’un hôtel et les personnes utilisant un réseau Wi-Fi public peuvent légitimement partager une adresse IP. Les opérateurs responsables examinent donc plusieurs éléments avant de déterminer si un lien entre différents comptes est suspect.
L’analyse comportementale s’intéresse aux activités réalisées après la création du compte. Les outils de surveillance peuvent examiner la fréquence des connexions, l’ordre des actions effectuées, les habitudes de dépôt et le délai entre les paiements et les demandes de retrait. Certains services spécialisés étudient également les interactions avec un site, notamment le rythme de frappe au clavier et les habitudes de navigation, afin de faciliter la détection des activités automatisées. Ces informations sont particulièrement utiles lorsque des criminels prennent le contrôle de comptes à l’aide d’identifiants volés. Néanmoins, les changements de comportement peuvent avoir des explications parfaitement légitimes, comme un voyage, l’utilisation d’un nouvel appareil ou une modification des habitudes de jeu. Les alertes automatiques doivent donc contribuer aux enquêtes plutôt que constituer des preuves définitives de fraude.
Comment l’intelligence artificielle identifie les fraudes dans les casinos en 2026
L’intelligence artificielle joue un rôle de plus en plus important dans l’identification des activités suspectes, car elle peut comparer de grandes quantités de transactions et d’événements liés aux comptes beaucoup plus rapidement qu’un enquêteur humain. Les modèles de détection des fraudes apprennent à partir de dossiers historiques comprenant aussi bien des transactions frauduleuses confirmées que des activités légitimes. Lorsque de nouveaux événements ressemblent à des schémas de fraude déjà identifiés, le système peut générer une alerte. Les approches plus avancées permettent également de repérer des combinaisons inhabituelles de comportements qui n’ont pas été expressément définies dans les règles de sécurité. Les équipes de surveillance peuvent ainsi examiner de nouvelles menaces sans dépendre exclusivement de listes de signaux d’alerte établies manuellement.
Imaginons, par exemple, qu’un compte effectue habituellement de petits dépôts avec un seul moyen de paiement vérifié. Soudainement, plusieurs dépôts sont réalisés à l’aide de moyens de paiement inconnus, suivis de quelques mises et d’une importante demande de retrait. Chaque opération pourrait être légitime lorsqu’elle est considérée individuellement, mais leur combinaison peut nécessiter un examen plus approfondi. Le système de surveillance peut comparer cette succession d’événements avec les indicateurs connus de fraude aux paiements ou de blanchiment d’argent. Les enquêteurs peuvent ensuite analyser l’historique des transactions, confirmer l’identité du client ou demander des informations sur l’origine des fonds lorsque la réglementation le permet. L’objectif consiste à déterminer si cette activité possède une explication raisonnable.
La surveillance fondée sur l’intelligence artificielle présente également certaines limites. Un système principalement entraîné sur des fraudes historiques peut rencontrer des difficultés face à de nouvelles méthodes criminelles, tandis que des données incomplètes peuvent conduire à des évaluations trompeuses. Les faux positifs apparaissent lorsque des clients légitimes sont incorrectement considérés comme suspects. Les faux négatifs correspondent aux situations dans lesquelles une activité frauduleuse n’est pas détectée. Les opérateurs doivent régulièrement tester leurs méthodes de détection, examiner les résultats des enquêtes et ajuster leurs contrôles lorsque cela s’avère nécessaire. Ils doivent également tenir compte des obligations relatives à la protection des données personnelles, de la fiabilité des informations externes et du risque que les évaluations automatisées désavantagent injustement certains groupes de clients. Même les logiciels les plus sophistiqués ne remplacent pas le jugement humain.
Détection des abus de bonus, des fraudes aux paiements et du blanchiment d’argent
Les abus de bonus constituent une préoccupation fréquente, car les offres promotionnelles limitent parfois la participation à une seule personne ou à un seul foyer. Des fraudeurs peuvent tenter d’obtenir plusieurs bonus de bienvenue en créant différents comptes, en utilisant de fausses identités ou en coordonnant les activités de plusieurs comptes. Les systèmes antifraude recherchent des liens entre les appareils, les moyens de paiement, les informations d’inscription et les activités promotionnelles. Ils peuvent également comparer le moment où les bonus sont réclamés et les sessions de jeu qui suivent. Toutefois, des clients légitimes peuvent partager une adresse ou un appareil. Ces correspondances nécessitent donc une évaluation attentive. Les casinos doivent distinguer les véritables violations des conditions promotionnelles publiées des simples ressemblances entre joueurs indépendants ou autorisés à participer.
La fraude aux paiements comprend notamment l’utilisation de cartes volées, les transactions non autorisées, les prises de contrôle de comptes et les abus de rétrofacturation, également appelés chargebacks. Les casinos font généralement appel à des prestataires de services de paiement et à des outils de contrôle des fraudes pour évaluer les transactions avant leur approbation. Parmi les signaux d’alerte figurent les dépôts refusés à répétition, les incohérences dans les informations de paiement ou les changements soudains de méthode de financement du compte. Toutefois, une rétrofacturation ne constitue pas automatiquement une preuve de malhonnêteté : les clients peuvent légitimement contester des transactions non autorisées ou incorrectement traitées. Les enquêteurs doivent examiner les relevés de paiement, les activités du compte et les échanges pertinents avec le client avant de prendre une décision. Une authentification supplémentaire des paiements peut également réduire certains risques avant que les fonds soient crédités sur le compte de jeu.
La surveillance contre le blanchiment d’argent répond à un problème différent : les tentatives de dissimulation de l’origine ou de la propriété des fonds au moyen de transactions liées aux jeux d’argent. Des habitudes inhabituelles de dépôt et de retrait, des activités incompatibles avec la situation financière connue d’un client ou des transactions dépourvues d’explication économique apparente peuvent nécessiter une enquête. L’évaluation des risques publiée en 2026 par la Gambling Commission britannique identifie notamment les faux documents d’identité et les comptes exploités pour le compte de tiers comme des préoccupations dans les jeux d’argent à distance. Les opérateurs de casinos agréés doivent appliquer les obligations de vigilance à l’égard de la clientèle et examiner les activités suspectes conformément à la réglementation applicable. Lorsque des obligations de déclaration existent, certaines informations peuvent devoir être transmises aux autorités compétentes. La détection des fraudes et les dispositifs de lutte contre le blanchiment d’argent partagent souvent des informations, mais répondent à des objectifs juridiques et opérationnels différents.
Ce que les systèmes de détection des fraudes signifient pour les joueurs de casino en ligne
La plupart des contrôles de prévention des fraudes s’effectuent automatiquement, sans demander d’intervention supplémentaire aux joueurs. Une connexion habituelle ou un dépôt régulier peut être traité par les systèmes de surveillance sans aucune interruption. Les vérifications complémentaires deviennent généralement plus probables lorsque certaines informations ne peuvent pas être confirmées ou qu’une activité soulève des préoccupations particulières. Un casino peut demander à un client de confirmer son identité, d’expliquer une transaction inhabituelle ou de prouver qu’il est bien titulaire du moyen de paiement utilisé. Ces demandes ne constituent pas nécessairement des accusations de fraude. Elles font partie des responsabilités de l’opérateur en matière de protection des comptes, de prévention de la criminalité financière et de respect des réglementations applicables aux jeux d’argent.
Les contrôles des retraits sont particulièrement visibles, car les clients s’attendent à pouvoir accéder à leur argent dès qu’ils soumettent une demande. Un retrait peut nécessiter une enquête lorsque les informations de paiement diffèrent des données précédemment enregistrées, qu’une vérification d’identité reste incomplète ou qu’une modification potentiellement non autorisée du compte a été détectée. Toutefois, les casinos ne devraient pas utiliser la prévention des fraudes comme justification générale pour retarder inutilement les paiements. Les opérateurs doivent respecter les règles de leur juridiction d’agrément et fournir des informations appropriées concernant les exigences de vérification. En Grande-Bretagne, l’identité des clients doit normalement être vérifiée avant qu’ils commencent à jouer, et les opérateurs ne devraient pas systématiquement reporter les contrôles jusqu’au retrait lorsque ceux-ci auraient raisonnablement pu être effectués plus tôt.
Les joueurs peuvent limiter les problèmes de vérification évitables en fournissant des informations personnelles exactes lors de leur inscription, en utilisant uniquement des moyens de paiement qu’ils sont autorisés à employer et en protégeant les identifiants de leur compte. L’activation de l’authentification à deux facteurs, lorsqu’elle est disponible, ajoute une protection contre les accès non autorisés. Les clients devraient également maintenir leurs coordonnées à jour et éviter de partager leur compte avec d’autres personnes. Lorsqu’une demande de vérification arrive de manière inattendue, il est préférable de contacter le casino directement depuis son site officiel plutôt que de suivre un lien inconnu reçu par courriel ou par message. Les documents d’identité et les justificatifs financiers doivent uniquement être transmis par une procédure autorisée et sécurisée.
Fausses alertes de fraude, restrictions de compte et futures améliorations
Une fausse alerte de fraude peut entraîner le refus d’une transaction légitime ou la restriction temporaire d’un compte. Cela peut se produire après un changement d’appareil, un voyage à l’étranger ou un paiement inhabituel. Lorsque des restrictions sont appliquées, les clients devraient vérifier si le casino a demandé des documents supplémentaires et contacter son service d’assistance pour obtenir des explications sur la procédure d’examen, dans la mesure où ces informations peuvent être communiquées. Les opérateurs ne sont pas toujours autorisés à divulguer certains détails d’une enquête relative au blanchiment d’argent. Néanmoins, les clients devraient disposer d’une procédure de réclamation claire et d’informations sur les possibilités de recours prévues par les règles de l’autorité de régulation compétente.
En 2026, les améliorations apportées à la prévention des fraudes visent de plus en plus à réunir des informations qui nécessitaient auparavant des enquêtes distinctes. Les contrôles d’identité, la surveillance des paiements, la reconnaissance des appareils et l’analyse comportementale peuvent contribuer à une évaluation plus complète des risques associés à un compte. Les prestataires de sécurité développent également des méthodes permettant de reconnaître les images d’identité manipulées, la création automatisée de comptes et les activités coordonnées entre plusieurs comptes. Ces techniques peuvent renforcer la protection, mais leur efficacité dépend de la qualité des informations disponibles et de la manière dont les opérateurs les mettent en œuvre. Aucun outil de détection des fraudes ne peut garantir que toutes les activités suspectes seront identifiées ni que les clients légitimes ne feront jamais l’objet de contrôles supplémentaires.
L’approche la plus efficace associe une surveillance automatisée à des examens humains proportionnés, à des contrôles d’identité fiables et à des procédures transparentes pour les clients. Les casinos doivent réagir rapidement aux menaces réelles sans considérer chaque transaction inhabituelle comme une faute. De leur côté, les joueurs ont intérêt à comprendre que la vérification d’identité et la surveillance des transactions font normalement partie du fonctionnement des jeux d’argent réglementés. À mesure que les méthodes de fraude évoluent, les systèmes de détection continueront de s’adapter, notamment face aux fausses identités générées par l’intelligence artificielle, aux comptes compromis et aux abus liés aux paiements. Leur efficacité devrait finalement être évaluée non seulement en fonction des fraudes empêchées, mais également de leur capacité à distinguer avec précision et équité les activités criminelles des pratiques de jeu légitimes.